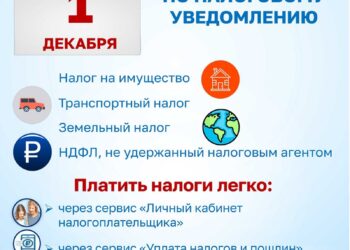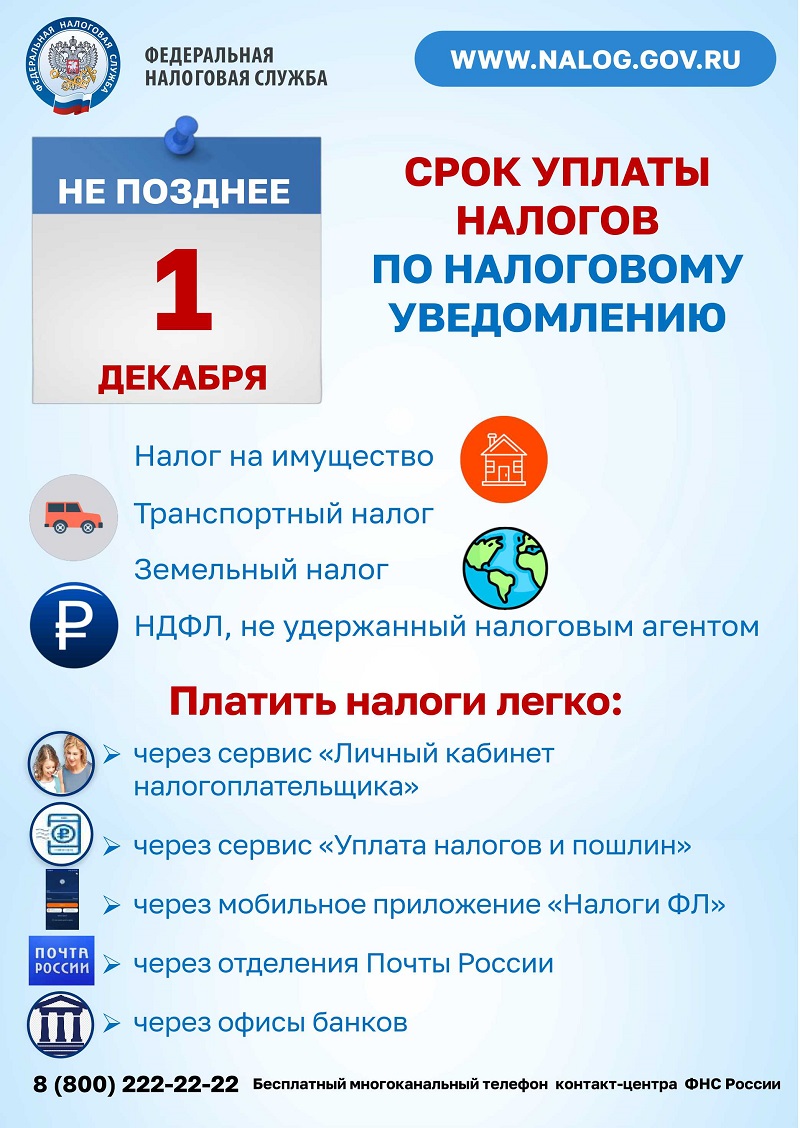
На сайте ФНС России появилась новая промостраница с информацией о налоговых уведомлениях, которые будут направлены физическим лицам в 2026 году для уплаты налогов на имущество и налога на доходы физических лиц (НДФЛ) за 2025 год. На этой странице можно найти ответы на часто задаваемые вопросы: что представляет собой налоговое уведомление, как его выполнить, какие изменения произошли в налогообложении имущества и доходов, как узнать о налоговых ставках, какие льготы предусмотрены, и что делать, если уведомление не получено.
Важно помнить, что налоговые уведомления по имущественным налогам не направляются в следующих ситуациях:
- Если отсутствуют объекты налогообложения за 2025 год.
- Если налогоплательщик имеет льготы или другие основания, полностью освобождающие от уплаты налога.
- Если общая сумма налогов составляет менее 300 рублей. Исключением является случай, когда уведомление должно быть направлено в текущем календарном году, чтобы не потерять возможность его отправки в соответствии с пунктом 4 статьи 52 Налогового кодекса РФ.
Также стоит отметить, что налоговые уведомления не направляются по почте, если налогоплательщик использует личный кабинет налогоплательщика и (или) зарегистрирован на Едином портале государственных услуг (ЕПГУ) и не подал заявление о прекращении получения документов в электронном виде через эти сервисы.
По желанию налогоплательщик может получить налоговое уведомление, обратившись в любой налоговый орган или МФЦ, который предоставляет такую услугу.
Если до 15 октября владелец налогооблагаемого имущества не получил уведомление, он может обратиться в налоговый орган по месту жительства или воспользоваться личным кабинетом налогоплательщика или сервисом «Обратиться в ФНС России» для получения информации.
Исчисленные в уведомлениях налоги на имущество, транспорт и землю, а также НДФЛ необходимо оплатить не позднее 1 декабря 2026 года.